같은 은행에 여러 통장으로 나눠 두어도 예금자보호는 1인당 1억원까지 모두 합산돼요.
한 은행에 비상금 통장과 예적금을 따로 쪼개어 넣어두신 분들 많으시죠? 통장이 여러 개면 각각 보호받을 수 있을지 헷갈리기 쉬운데요. 오늘은 예금자보호 여러 통장 합산 기준과 내 돈을 안전하게 1억원씩 지키는 분산 전략을 명쾌하게 정리해 드릴게요.
- 같은 은행의 통장은 지점이나 상품 종류와 무관하게 1인당 원리금 1억원까지 합산돼요.
- 은행을 달리하면 각각 1억원씩 보호되며, 연금저축·퇴직연금은 같은 은행이라도 일반 예금과 분리돼요.
- 대출이 있다면 예금에서 먼저 뺀 뒤 잔액 기준으로 1억원 한도가 적용돼요.
같은 은행에 쪼갠 통장, 왜 전부 합산될까요
예금보험공사는 통장 개수가 아니라 ‘금융회사별 예금자 1인’을 기준으로 제도를 운영하거든요. 통장 형태가 달라도 한 금융회사에 둔 원금과 소정의 이자를 합쳐 총 1억원까지만 보호돼요. 지난 2025년 9월 1일부터 5천만원에서 24년 만에 1억원으로 상향되어 이미 적용 중이고, 2025년 9월 1일 이전 가입 예금도 1억원까지 보호받아요.
실제 계좌 예시를 살펴보면 이해가 쉬워요.
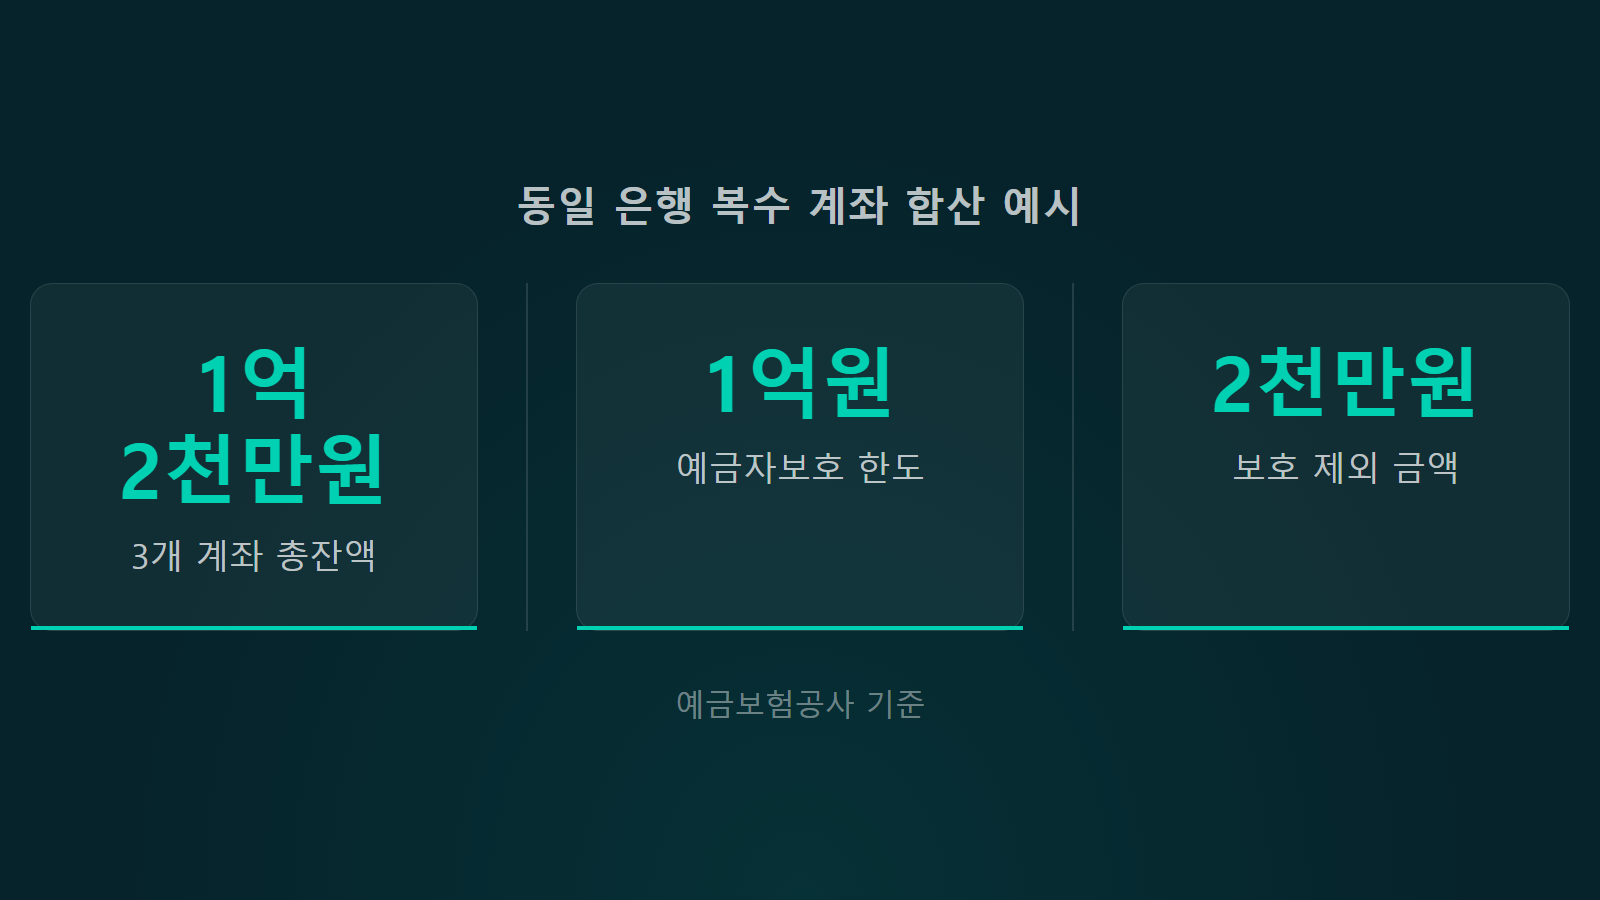
- A은행에 3천만원, 4천만원, 5천만원 세 계좌를 둔 경우
- 잔액을 합하면 총 1억 2천만원이지만 총액 중 1억원만 보호돼요.
- 한도를 넘은 2천만원은 보호 대상에서 제외돼요.
저도 예전엔 지점마다 통장을 만들면 따로 보호되는 줄 알고 계좌를 나눴던 적이 있거든요. 하지만 보호한도는 지점이 아니라 금융회사 단위로 계산돼요. 지점을 나눠 넣었더라도 같은 은행이면 전부 합산돼요. 외화예금도 원화 환산 후 1억원 한도에 합산되고, 법인 예금도 법인별 1억원 원칙이 동일하게 적용돼요.
예금자보호 1억원 각각 받으려면 금융회사를 나눠야 해요
내 자산이 1억원을 넘는다면 가장 확실한 방법은 금융회사 자체를 나누는 것이에요.
A은행에 9천만원, B은행에 8천만원을 나눠 두면 두 은행 모두에서 전액을 안전하게 보호받을 수 있거든요. 기관이 다르면 각 금융회사마다 1인당 1억원 한도가 온전히 새로 주어지기 때문이죠. 그래서 예금자보호 여러 통장 합산 위험을 피하려면 은행 간 분산이 기본이에요.
상호금융기관도 명확한 분기 기준이 있어요.
- 새마을금고는 독립 법인이라 금고별로 각각 1억원씩 보호돼요.
- 다만 같은 금고의 본점과 지점에 나눈 예금은 하나로 합산돼요.
- C새마을금고 본점 6천만원, 지점 6천만원이면 총 1억 2천만원 중 1억원만 보호받아요.
- 수협 지역조합도 조합별로 각각 1억원이지만, 같은 수협 본점과 지점은 합산돼요.
이용하던 두 금융회사가 합병되더라도 합병등기일로부터 1년까지는 각각 별개 회사로 보아 별도 한도를 인정해 줘요.
| 구분 | 보호 방식 | 한도 기준 |
|---|---|---|
| 같은은행 | 전 지점 계좌 합산 | 1인당 1억원 |
| 다른은행 | 금융회사별 분리 | 기관별 1억원 |
| 새마을금고 | 독립 금고별 분리 | 금고별 1억원 |
| 수협조합 | 지역 조합별 분리 | 조합별 1억원 |
| 연금저축 | 일반 예금과 분리 | 별도 1억원 |
같은 은행이라도 연금·퇴직연금 통장은 따로 보호돼요
동일한 은행이라도 통장 종류에 따라 일반 예금과 따로 보호받는 상품들이 있어요.
노후 보장 성격이 강한 연금저축(신탁·보험)과 사고보험금은 일반 예금 한도 1억원과 별개로 각각 1억원, DC형·IRP 퇴직연금과 중소기업퇴직연금기금 적립금(예금 등 보호상품 운용분)은 서로 합쳐 별도 1억원 한도를 적용받아요.
구체적인 분리 보호 사례를 볼까요?
- A은행 일반 예금 6천만원: 6천만원 전액 보호
- A은행 연금저축신탁 1억 2천만원: 1억원 별도 보호
- A은행 DC형 퇴직연금 1억 5천만원: 1억원 별도 보호
한 은행에서 총 2억 6천만원까지 안전하게 지킬 수 있는 셈이죠. 다만 퇴직연금이나 ISA라도 예금 등 보호대상 상품으로 운용되는 금액만 보호돼요. DC형 1억 5천만원 중 예금 상품 7천만원, 펀드 8천만원을 넣었다면 예금 7천만원만 보호 대상이 돼요. 실적배당형 상품은 보호되지 않으니 운용 내역을 확인해 보세요.
통장 쪼갤 때 놓치기 쉬운 감액과 지급 보류 주의점
계좌를 쪼갰더라도 제도의 세부 규정을 모르면 실제 돌려받는 돈이 줄어들 수 있어요.
가장 먼저 짚어볼 점은 대출 상계 규정이에요. 예금을 둔 은행에 대출금이 있다면 예금에서 대출금을 먼저 뺀 뒤 남은 잔액 기준으로 1억원 한도를 적용해요. 예금 1억 5천만원, 대출금 3천만원이 있다면 뺀 뒤 남은 1억 2천만원 중 1억원을 지급받는 구조죠.
지급 보류와 이자 계산 기준도 꼭 챙겨야 해요.
- 타인 대출에 지급보증(연대보증)을 섰다면 주 채무자가 대출을 갚을 때까지 보증액만큼 예금보험금 지급이 보류돼요.
- 예금 1억원·대출금 7천만원에 다른 사람 대출 3천만원 연대보증까지 있다면, 대출금을 뺀 3천만원을 받을 수 있어도 주 채무자가 갚기 전까지 그 3천만원 지급이 보류돼요.
- 보호한도 1억원은 약정이율과 공시이율(은행 1년 만기 정기예금 평균이자율) 중 낮은 쪽의 소정이자까지 포함된 금액이에요.
- 원금만 1억원을 채우면 이자가 한도를 넘어 보호받지 못할 수 있으니 원금은 9천만원 안팎으로 나누는 편이 안전해요.
- 새마을금고 출자금 통장은 자본금이라 보호 대상에서 제외돼요. 사고 시 2,000만원까지 긴급생활자금을 먼저 받고 나머지는 심의 후 받게 돼요.
자주 묻는 질문
출처: 예금보험공사·금융위원회·새마을금고·수협중앙회 공식 안내 | 작성: 머니가이드 편집팀 | 최종 확인: 2026년 10월
목돈을 안전하게 지키는 핵심은 같은 은행 안에서 통장을 쪼개는 것이 아니라 금융회사 자체를 분산하는 데 있어요. 거래 중인 은행의 총예금과 대출 잔액을 점검해 보시고, 1억원을 넘는 금액은 다른 금융기관이나 연금 계좌로 안전하게 분산해 보세요.