ISA에서 넣은 원금 안에서만 빼면 비과세는 그대로 유지돼요. 급하게 돈이 필요해서 “일부만 빼도 해지 처리되는 거 아냐?” 걱정하신 적 있으시죠? 오늘은 어디까지 빼도 안전한지, 어디서부터 혜택이 깨지는지 딱 잘라 정리해 드릴게요.
- 납입원금 범위 안의 중도인출은 해지가 아니라서 감면세액 추징이 없어요.
- 의무가입기간 3년 전에 원금을 넘겨 빼면 그날 해지로 보고 혜택이 모두 추징돼요.
- 뺀 금액만큼 납입한도가 다시 생기지 않으니 꼭 필요한 만큼만 빼세요.
원금 안에서 빼면 비과세는 그대로예요
ISA는 예금·펀드·ETF 등을 한 계좌에 담아 굴리는 통합계좌죠. 이자·배당소득은 200만원 또는 400만원까지 비과세, 넘는 부분은 9.9% 분리과세로 끝나요.
그러니까 “ISA 중도인출하면 비과세 유지 되나”라는 질문의 답은 “원금 범위면 유지된다”예요. 다만 실제로 해보면 “원금”의 기준을 헷갈려하시는 분이 정말 많아요. 지금 잔액이 아니라 내가 넣은 돈의 합계라는 점, 기억해 두세요.
원금을 넘기는 순간 ‘일부 인출’도 해지가 돼요
여기서부터가 진짜 함정이에요. 의무가입기간(3년) 전에 납입금액 합계를 넘는 돈을 빼면, 그 인출일에 계약이 해지된 것으로 봐요. 이름은 일부 인출이어도 수익까지 건드리면 중도해지가 되는 거죠.
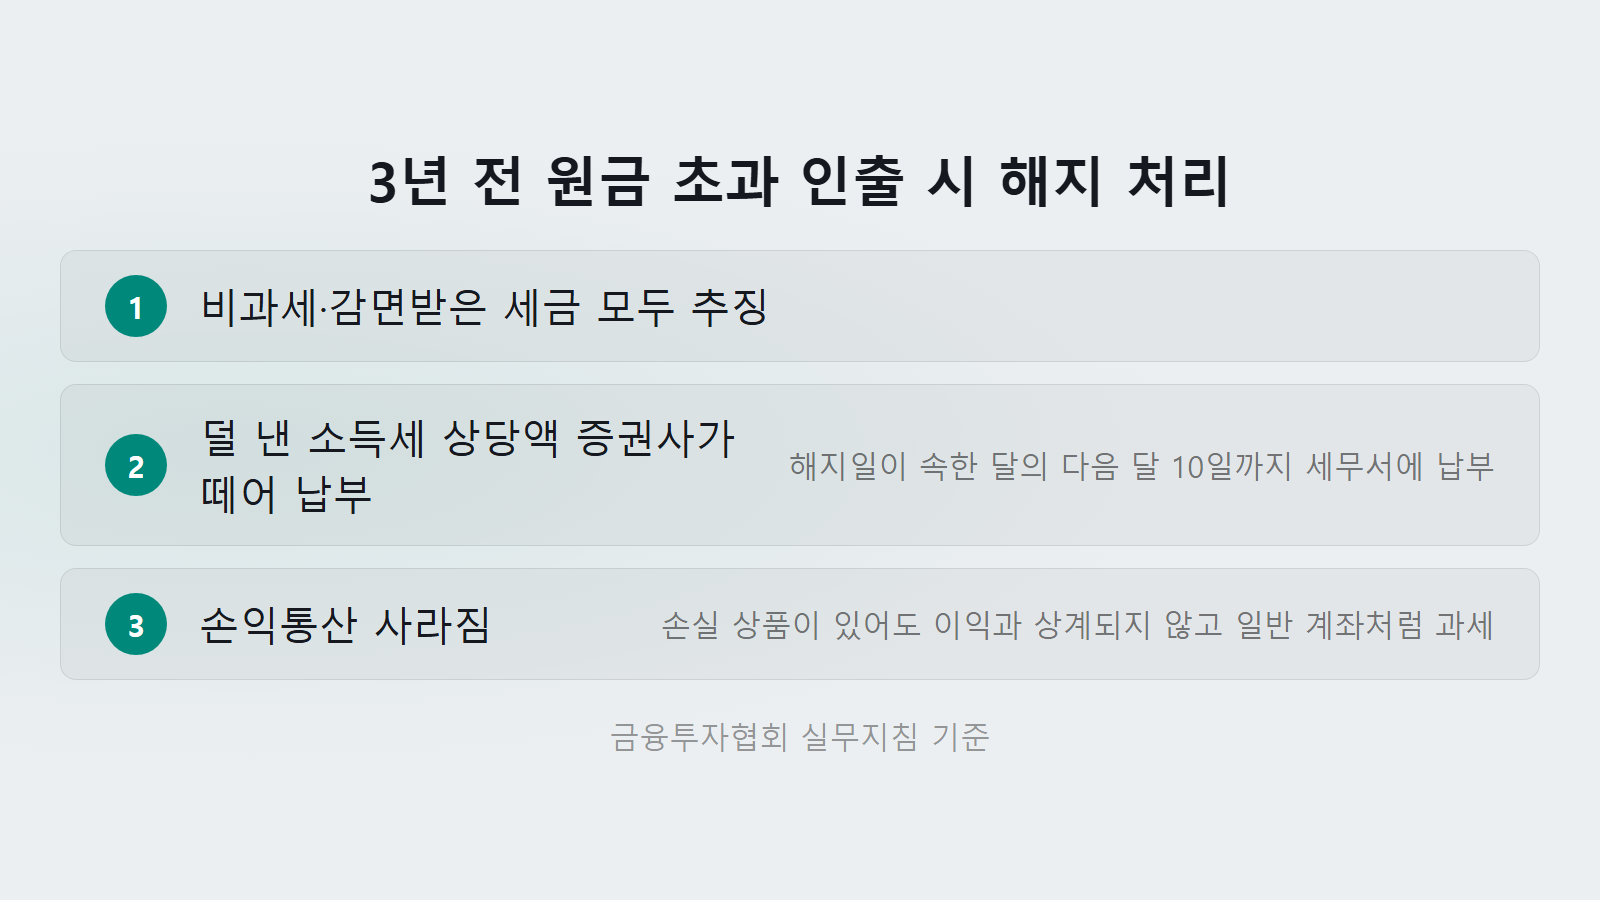
해지로 처리되면 이렇게 돼요.
- 비과세·감면받은 세금이 모두 추징돼요.
- 증권사가 덜 낸 소득세 상당액을 떼어 해지일이 속한 달의 다음 달 10일까지 세무서에 내요.
- 손익통산도 사라져요. 계좌 안에 손실 난 상품이 있어도 이익과 상계되지 않고 일반 계좌처럼 과세되거든요.
특히 3번은 판매 안내문에는 잘 안 나오는 내용이에요. 손실 상품을 들고 있을수록 해지 타격이 더 커진다는 뜻이잖아요.
내 상황은 어느 쪽? 한눈에 보는 인출 결과표
같은 “돈 빼기”라도 시점과 금액에 따라 결과가 완전히 갈려요.
| 상황 | 해지 여부 | 세제혜택 |
|---|---|---|
| 원금 내 인출 | 해지 아님 | 유지 |
| 3년 전 초과 | 해지 간주 | 모두 추징 |
| 3년 후 해지 | 정상 해지 | 유지 |
| 특별해지 | 해지 | 유지 |
원금 초과 인출을 해지로 보는 문구는 “의무가입기간 경과 전”에만 걸려 있어요. 결국 3년 전이냐 후냐가 결과를 가르는 거죠.
서민형(직전 과세기간 총급여 5천만원 이하 또는 종합소득 3.8천만원 이하)이라면 비과세 한도가 더 큰 쪽이 적용돼요. 그만큼 중도해지로 잃는 혜택도 커질 수 있으니 더 조심하셔야 해요.
은행 ISA는 원금 전부를 못 뺄 수도 있어요
계좌 유형마다 실제로 뺄 수 있는 범위도 달라요. 중개형은 납입원금 범위면 받아줘야 하지만, 은행 상품은 일부까지만 허용하는 경우가 있거든요.
| 유형 | 인출 범위(하나은행) |
|---|---|
| 신탁형 | 납입원금의 90%까지 |
| 일임형 | 납입원금의 80~95% |
일임형은 시장 상황에 따라 비율이 정해져요. 내 계좌 유형부터 확인해 보세요.
빼기 전에 꼭 알아둘 것: 재납입 불가와 특별해지
뺀 금액만큼 납입한도가 다시 생기지 않아요. 연 납입한도 2천만원, 총 납입한도 1억원 안에서 이미 넣은 돈은 넣은 걸로 세는 거죠. 잠깐 쓰고 다시 채우려던 분들은 아쉬울 수 있어요.
반대로 3년 전에 해지해도 부득이한 사유면 혜택과 손익통산이 유지돼요.
- 사망, 해외이주
- 천재지변·퇴직·폐업
- 3개월 이상 입원 또는 요양이 필요한 상해·질병
- 저축취급기관의 영업정지·파산 등
사망·해외이주를 뺀 나머지 사유는 모두 해지 전 6개월 이내에 생긴 것이어야 해요. 이 경우에도 증빙서류와 특별해지사유신고서를 내야 인정돼요. 은행은 영업점에 방문해 서류를 내고 해지하라고 안내하는 경우가 많아요.
자주 묻는 질문
출처: 금융투자협회 「투자중개형 개인종합자산관리계좌 실무지침」 · 전국투자자교육협의회 · 하나은행 ISA 안내 | 작성: 생활정보 편집팀 | 최종 확인: 2026-10-13
ISA 중도인출은 “원금 안에서, 3년 전엔 원금 초과 금지” 이 두 가지만 지키면 비과세를 지킬 수 있어요. 빼기 전에 내 납입원금과 계좌 유형부터 꼭 확인해 보세요!