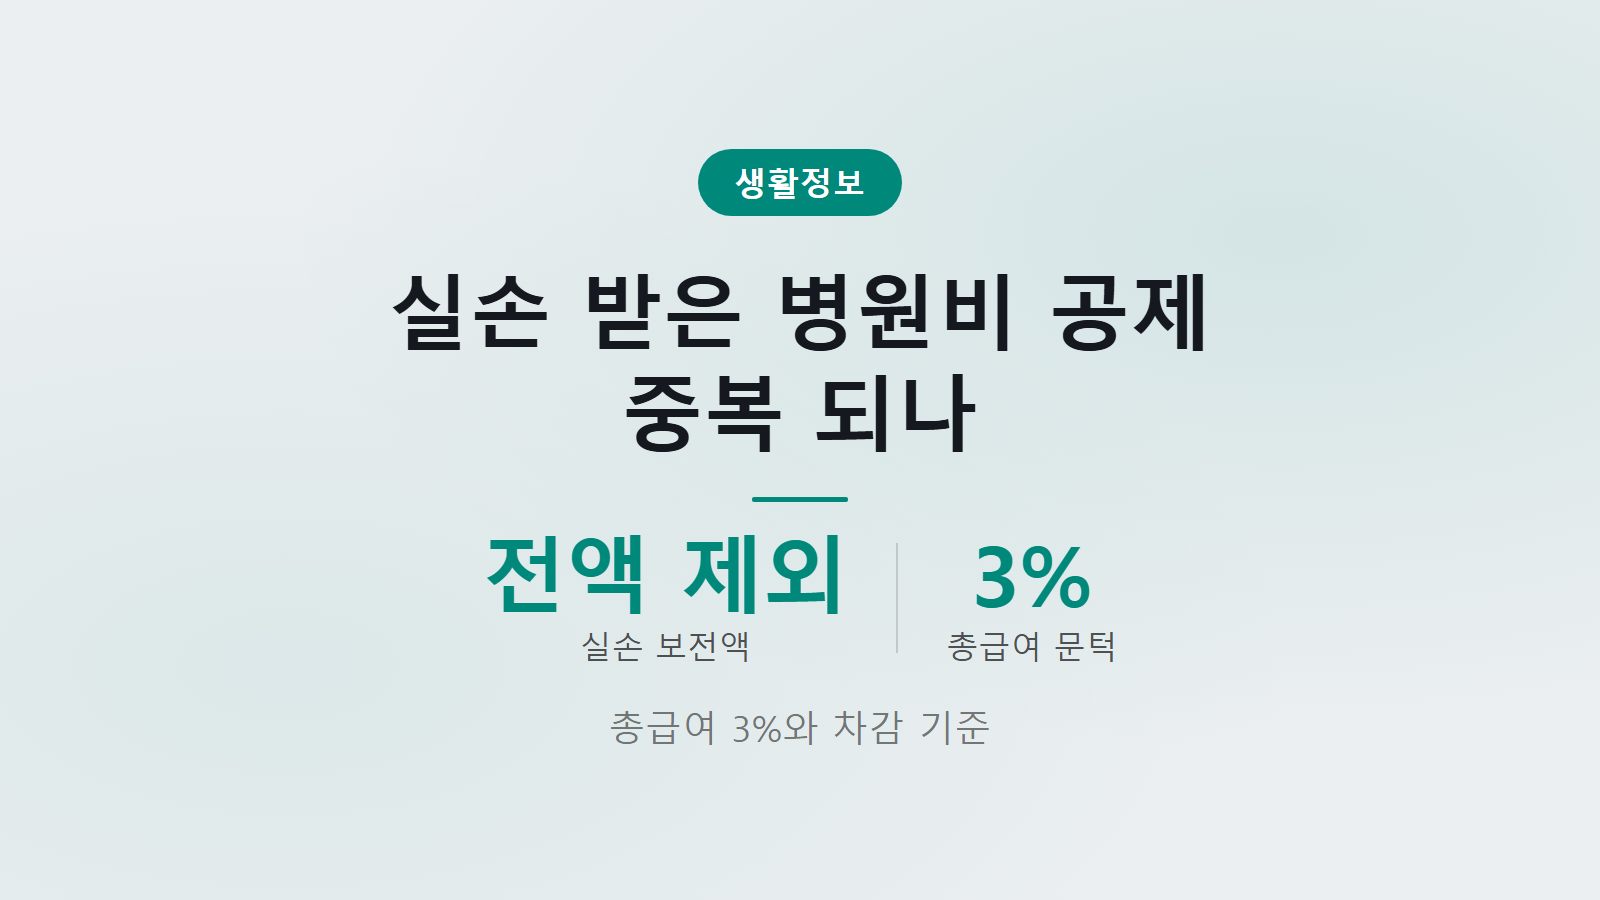
실손보험으로 돌려받은 병원비는 연말정산 의료비 공제에서 반드시 빼야 해요.
연말정산 시즌마다 “돌려받은 실손보험금도 의료비 공제에 넣으면 안 될까?” 고민해본 적 있으시죠? 영수증 금액을 그대로 넣고 싶으실 텐데요. 많은 분들이 의료비 세액공제 실손보험금 중복 적용이 가능한지 헷갈려하시는 항목이에요.
- 실손보험금으로 보전받은 병원비는 의료비 세액공제 대상에서 전액 제외돼요.
- 돌려받은 실손보험금을 빼지 않고 공제받으면 과다공제로 가산세가 붙을 수 있어요.
- 홈택스 연말정산간소화 의료비 화면에서 실손 수령액을 직접 확인하고 차감해야 해요.
실손보험금은 의료비 세액공제 대상에서 전액 제외돼요
병원에서 결제한 진료비라도 보험사에서 실손의료보험금으로 돌려받았다면 그 금액은 세액공제를 받을 수 없어요. 세법상 의료비 공제는 근로자가 직접 부담한 지출만 덜어주는 제도거든요. 돌려받은 보험금은 본인 지출이 아니어서, 소득세법 시행령(제118조의5 제1항)에서도 공제 대상 의료비에서 실손의료보험금을 빼도록 규정하고 있어요.
현재 근로소득자가 기본공제대상자(나이·소득 제한 없음)를 위해 쓴 의료비는 총급여액의 3%를 초과하는 금액에 대해 공제 혜택을 줘요. 공제 한도와 공제율 기준은 대상자에 따라 나뉘어 있어요.
- 일반 기본공제대상자: 연 700만원 한도에 15% 공제율이 적용돼요.
- 본인·6세 이하·65세이상·장애인: 한도 없이 15% 공제 혜택을 받아요.
- 미숙아·선천성이상아: 한도 없이 20% 공제율이 적용돼요.
- 난임시술비: 한도 없이 30% 공제율이 적용돼요.
실손 차감 후 계산과 총급여 3% 문턱의 함정
병원비에서 실손보험금을 빼면 실제로 공제 대상이 얼마나 남을까요? 국세청 공식 예시로 살펴볼게요.
- 국세청 계산 예시: 2025년 6월에 의료비 100만원을 지출하고 2025년 7월에 실손보험금 70만원을 돌려받았다면, 공제 대상 의료비는 지출액 중 실손보험금 수령액을 제외한 30만원만 해당돼요.
그런데 여기서 많은 분들이 놓치는 현실적인 문제가 바로 ‘총급여액의 3%’ 문턱이에요. 실손보험금을 빼고 난 실제 지출액이 이 기준선을 넘지 못하면 공제 혜택 자체가 사라지거든요.
이처럼 의료비 세액공제 실손보험금 중복 공제를 피하려고 차감하다 보면 당황스러운 상황이 생겨요. 언론의 실제 계산 예시로 확인해볼게요.
- 총급여 5천만원 근로자 기준 예시:
총급여 5천만원인 직장인의 의료비 공제 문턱은 3%인 150만원이에요. 한 해 동안 병원비 400만원을 지출하고 300만원을 실손보험금으로 돌려받았다고 가정해볼게요.- 실손보험금을 빼기 전: 400만원 중 문턱 150만원을 초과한 250만원의 15%인 37만5000원을 소득세에서 환급받을 수 있었어요.
- 실손보험금을 뺀 후: 실제 지출한 의료비는 100만원만 남게 되며, 이는 총급여의 3%인 150만원을 넘지 못해 세액공제를 받지 못해요.
실제 연말정산 서류를 챙기다 보면 많이들 헷갈려하세요. 실손보험으로 대부분을 돌려받았다면, 돌려받은 돈을 빼고 나서 총급여 3% 문턱 밑으로 떨어져 공제가 통째로 사라질 수 있거든요.
수령 시점과 부양가족에 따른 차감 상황별 기준
실손보험금을 같은 해에 받았다면 단순하지만, 연말정산 뒤에 받았거나 부양가족 병원비인 경우에는 처리가 달라져요. 아래 비교표로 정리해보세요.
| 구분 | 처리 방법 | 주의점 |
|---|---|---|
| 같은 해 | 당해 의료비 차감 | 간소화 내역 대조 |
| 이듬해 | 발생연도 수정신고 | 확정신고기한 준수 |
| 부양가족 | 부양가족분 차감 | 사전 자료제공동의 |
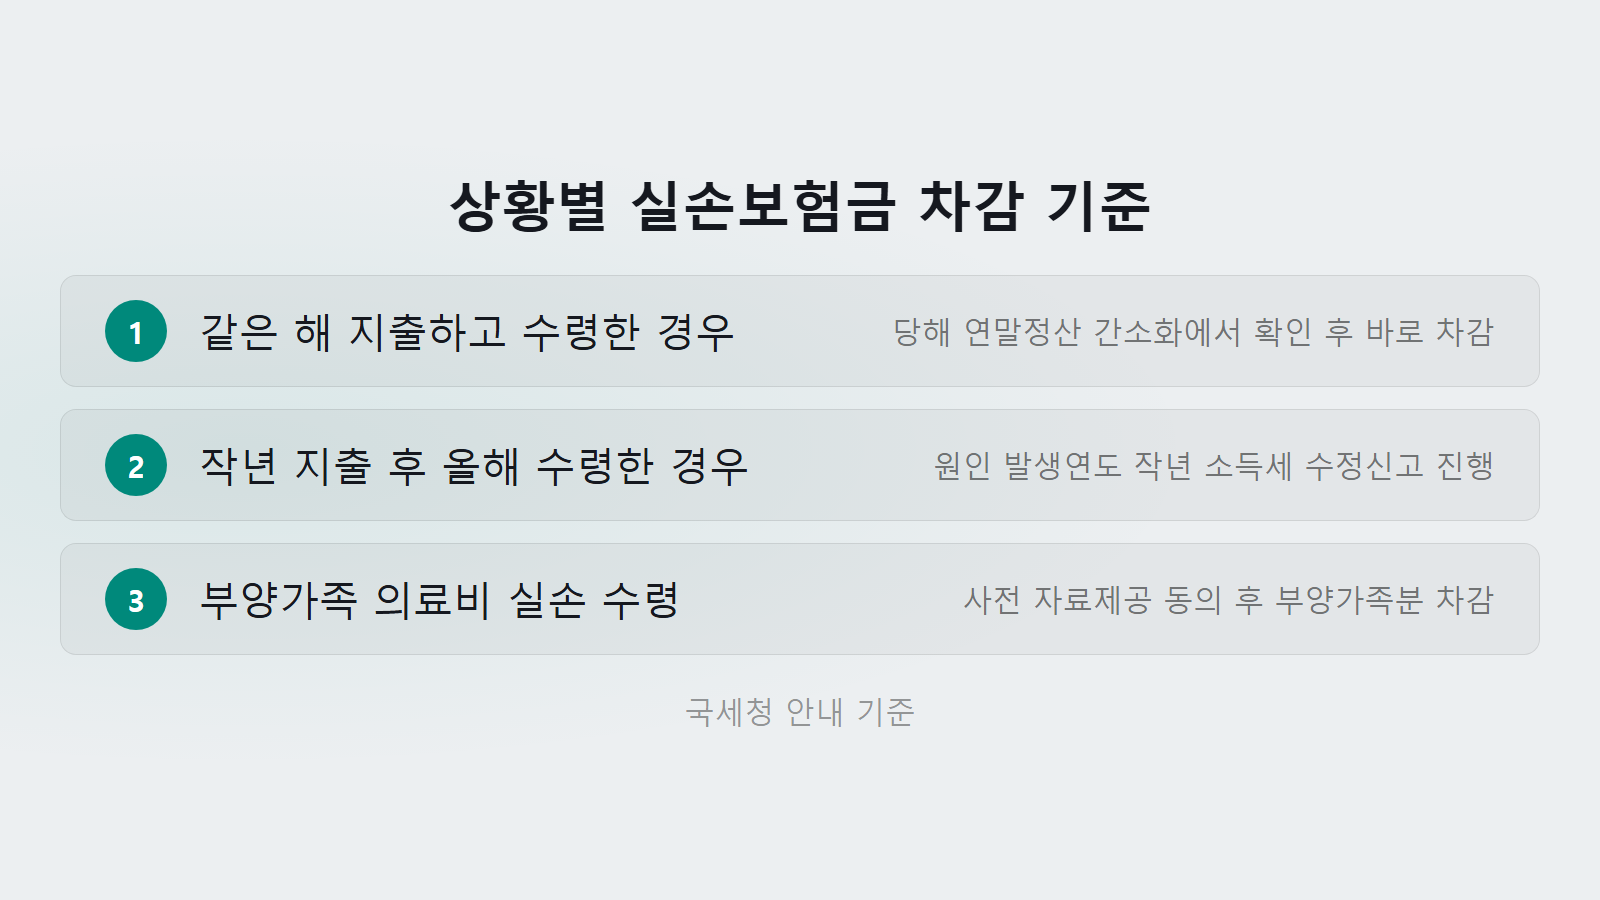
상황별 기준과 행동 요령을 짚어드릴게요.
- 같은 해 지출하고 같은 해 받은 경우:
그 해 연말정산 간소화 서비스에서 수령액을 확인한 뒤 의료비에서 바로 차감하고 신고하시면 돼요. - 작년에 쓰고 올해 보험금을 받은 경우:
원인이 된 작년 의료비에서 차감해야 해요. 이미 작년 연말정산에서 전액 공제받았다면 작년 소득세를 수정신고해야 한답니다. - 부양가족 의료비에 실손을 받은 경우:
부양가족이 받은 실손보험금도 빼야 해요. 부양가족이 홈택스에서 자료제공 동의를 해주어야 실손 수령 내역을 함께 조회할 수 있어요.
과다공제 가산세 막는 홈택스 확인과 수정신고 요령
“국세청이 내가 실손보험금 받은 걸 알 수 있을까?” 하고 넘기시면 안 돼요. 국세청은 매년 연말정산 신고 내용을 분석해 과다공제 점검을 실시하고 있거든요. 점검을 통해 많은 근로자들이 덜 낸 세금에 가산세까지 추가 부담했어요.
따라서 의료비 세액공제 실손보험금 중복 신고로 불이익을 받지 않으려면 홈택스에서 수령 내역을 꼼꼼히 확인하셔야 해요.
홈택스 실손보험금 수령내역 확인 경로:
- 홈택스(로그인) → 장려금·연말정산·기부금 → 연말정산간소화 → 소득·세액공제 자료조회 → 연말정산간소화 시작하기 → 의료비
만약 연말정산 뒤 실손보험금을 받았다면 면제 기한을 확인하세요. 국세기본법 시행령(제28조 제1항 제3호)에 따라, 보험금을 지급받은 과세기간의 종합소득 과세표준 확정신고기한까지 소득세를 수정신고하면 가산세를 면제받아요.
참고로 매달 내는 보험료와 돌려받는 보험금은 달라요. 매월 내는 돈은 보장성보험료 세액공제(연 100만원 한도 12%) 칸에 들어가고, 의료비에서 빼는 것은 돌려받은 실손보험금이랍니다.
자주 묻는 질문
출처: 국세청 「의료비·보험료 세액공제」 안내·국세기본법 시행령 제28조 | 작성: 생활세무 정보팀 | 최종 확인: 2026-11-10
실손보험으로 돌려받은 병원비는 연말정산 의료비 공제 대상에서 반드시 빼야 가산세를 물지 않아요. 홈택스 간소화 서비스에서 수령 내역을 대조하시고 올바른 금액으로 신고를 마무리해보세요.