2025년 9월 1일부터 예금자보호 한도가 1억 원으로 상향되면서 제2금융권 예·적금을 찾는 분들이 부쩍 늘었어요. 시중은행보다 높은 금리를 찾아 새마을금고와 저축은행을 나란히 비교하게 되잖아요. 둘 다 1억 원까지 보장하지만 보호 주체와 분산 기준, 세금까지 큰 차이가 있거든요. 안전하게 목돈을 굴리려면 새마을금고 예금자보호 저축은행과 차이를 먼저 짚어보셔야 해요.
- 새마을금고와 저축은행 모두 원리금을 1인당 최고 1억 원까지 안전하게 보호받을 수 있어요.
- 새마을금고는 자체 준비금과 1.4% 저율과세 혜택이 있고, 저축은행은 예금보험공사 보증과 15.4% 일반과세가 적용돼요.
- 새마을금고는 독립 금고마다 1억 원씩 쪼갤 수 있지만, 출자금 통장은 예금자보호 대상에서 완전히 제외돼요.
1억 원 한도와 보호 주체, 핵심 차이부터 짚어드려요
가장 궁금해하시는 한도부터 말씀드리면, 2025년 9월 1일 법 개정안이 시행되며 두 기관 모두 1인당 보호 한도가 5,000만 원에서 최고 1억 원으로 올랐어요. 2001년 이후 24년 만의 상향인데요. 시행 전 가입한 기존 정기 예·적금도 별도 신청 없이 자동으로 1억 원까지 소급 보호된답니다.
하지만 돈을 지켜주는 주체는 달라요. 저축은행은 정부 공공기관인 예금보험공사(KDIC)가 「예금자보호법」에 따라 원리금을 보장해요. 반면 새마을금고는 예보 대상이 아니며, 「새마을금고법」에 따라 새마을금고중앙회 자체 ‘예금자보호준비금’으로 지켜주는 구조예요.
자체 기금이라 불안하실 수 있지만, 「새마을금고법」 제72조에 준비금 부족 시 정부나 한국은행 등으로부터 차입할 수 있도록 법률에 명시되어 있어요. 저축은행 역시 정부 차입 조항이 있어 최종 공적 안전망은 두 곳 모두 법적으로 든든하답니다.
예금 묶는 방식의 차이: 금융회사 단위 vs 독립 법인 금고
실제 특판 예금을 찾다 보면 묶는 기준을 가장 헷갈려하세요. 저도 처음에 금고 지점마다 통장을 만들면 다 따로 1억 원씩 보호되는 줄 알았던 적이 있거든요. 예치 한도 기준 단위가 서로 완전히 다르답니다.
저축은행은 ‘금융회사 법인’ 단위로 묶여요. 한 저축은행의 본점과 지점에 각각 1억 원씩 총 2억 원을 맡기면 합산 1억 원만 보호되고 초과분은 보호받지 못해요. 따라서 A저축은행 1억 원, B저축은행 1억 원처럼 금융회사를 달리해야 각각 1억 원씩 지킬 수 있어요.
반면 전국 새마을금고는 각각 사업자등록번호가 다른 ‘개별 독립 법인’이에요. 이것이 바로 새마을금고 예금자보호 저축은행과 차이를 가르는 매력적인 분산 포인트랍니다. A금고와 B금고에 1억 원씩 넣으면 별개 법인이라 총 2억 원 전액이 보호돼요. 단, 같은 금고의 본점과 지점에 쪼개 넣으면 합산 1억 원만 보호되니 주의하세요. 통장이나 앱에서 ‘금고 법인명’과 ‘사업자등록번호’가 다른지 확인하시면 돼요.
세후 이자와 한도 초과 시 갈리는 3가지 분기점
이자율 숫자만 보고 골랐다가는 세금과 부실 처리 방식에 따라 실 수령액이 크게 갈려요. 상황별 핵심 분기점을 짚어드릴게요.
첫째, 3,000만 원 이하 세제 혜택 분기점이에요. 저축은행은 15.4% 일반과세가 적용되지만, 새마을금고는 출자회원으로 가입하면 3,000만 원까지 이자소득세가 면제되고 농특세 1.4%만 과세돼요(2028년 말까지 연장). 3,000만 원 이하는 새마을금고의 세후 이자가 훨씬 유리하답니다. 단, 3,000만 원 초과분은 새마을금고도 15.4% 일반과세이고, 2026년 가입분부터 고소득자(총급여 7천만 원 초과)는 저율 분리과세(2026년 5%, 2027년부터 9%)가 적용돼요.
둘째, 부실 시 1억 원 초과금 분기점이에요. 저축은행의 1억 원 초과분은 파산 절차를 거쳐 남은 재산에서 일부만 배당받을 수 있어 손실이 날 수 있어요. 반면 새마을금고는 우량 금고로 계약이전(P&A 합병)을 진행하며 중앙회가 결손을 메워주어, 1억 원 초과 원리금도 100% 승계 보전되어 온 관행이 있답니다.
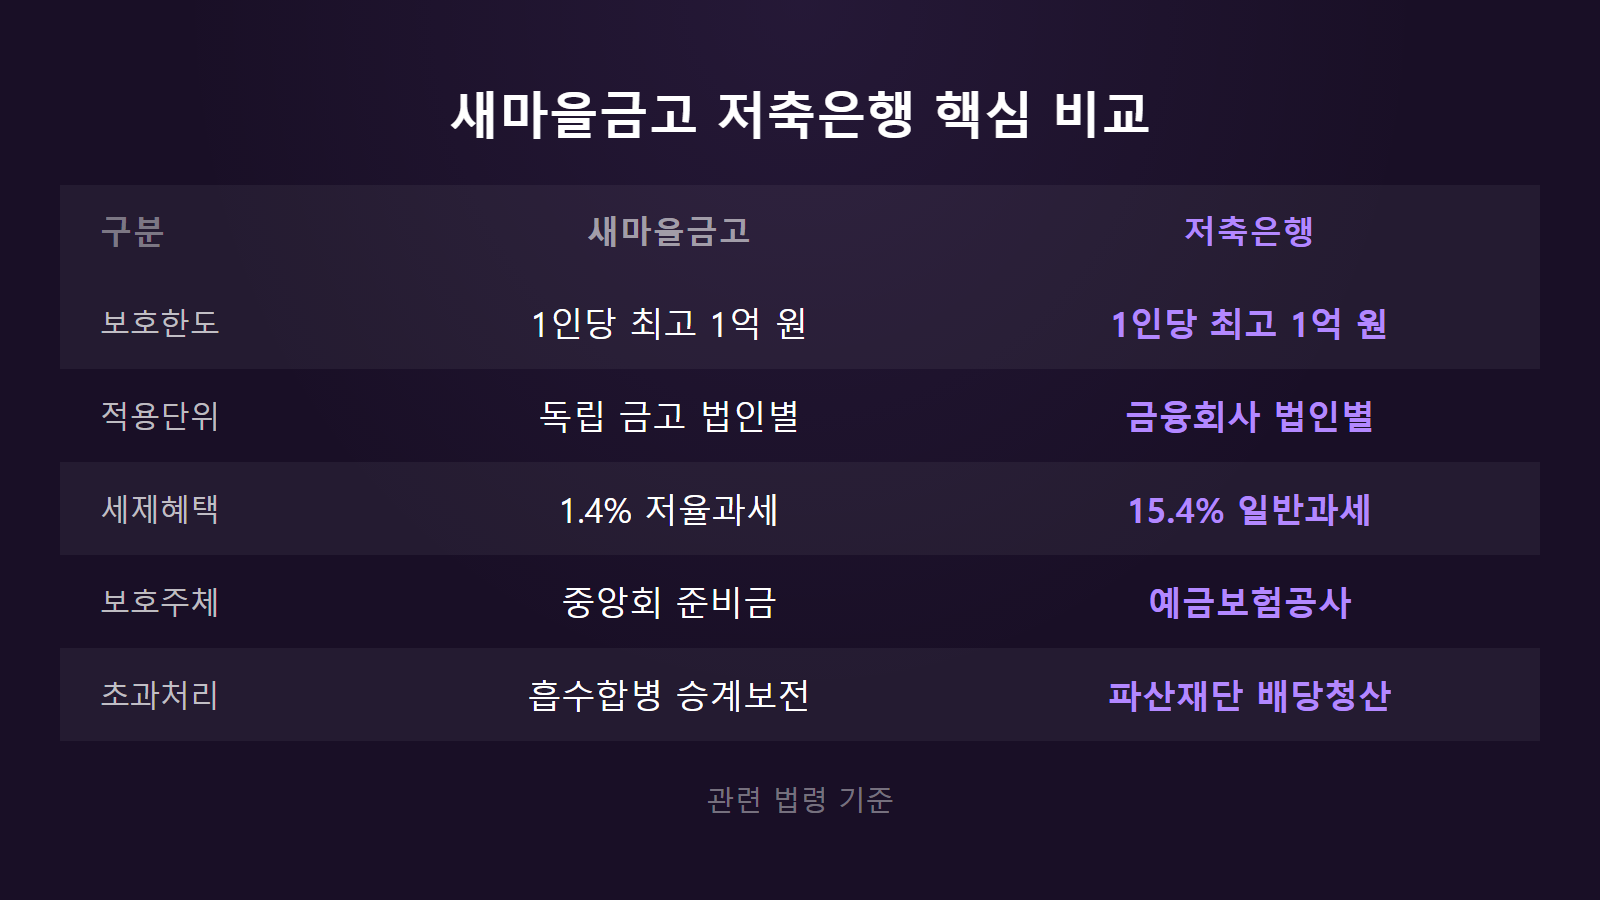
| 구분 | 새마을금고 | 저축은행 |
|---|---|---|
| 보호한도 | 1인당 최고 1억 원 | 1인당 최고 1억 원 |
| 적용단위 | 독립 금고 법인별 | 금융회사 법인별 |
| 세제혜택 | 1.4% 저율과세 | 15.4% 일반과세 |
| 보호주체 | 중앙회 준비금 | 예금보험공사 |
| 초과처리 | 흡수합병 승계보전 | 파산재단 배당청산 |
가입 전 꼭 알아둘 손실 함정과 주의사항
목돈을 맡기기 전에 원금 손실 위험과 유동성 제약이 있는 숨은 함정들을 반드시 확인하셔야 해요.
가장 주의할 점은 새마을금고의 ‘출자금 통장(모든 조합 합산 1인당 2,000만 원까지 배당 비과세)’이에요. 출자금은 예금이 아니라 조합 ‘자본금’이라 예금자보호 대상에서 완전히 제외돼요. 금고 부실 시 결손액을 먼저 차감하고 남은 잔액만 돌려주므로 원금 전액 손실이 날 수 있답니다. 탈퇴할 때 출자금 환급은 금고 정관에 따라 이뤄져 바로 돌려받지 못할 수 있어요.
또한 부실 시 보호 이자는 약정 고금리가 아니라 ‘약정이자와 시중 1년 정기예금 평균이자율 중 낮은 이율’을 적용하는 ‘소정의 이자’ 원칙 때문에 약정 금리보다 낮아질 수 있어요.
영업정지나 합병 기간에는 유동성도 묶여요. 저축은행은 영업정지 시 긴급 가지급금(과거 사례 기준 2,000만 원 안팎) 외 수개월간 인출이 동결되고, 새마을금고도 합병 실사 중 인출이 지연될 수 있어요. 가입 전 저축은행은 BIS비율, 새마을금고는 순자본비율과 경영등급을 꼭 조회해 보세요.
자주 묻는 질문
지금까지 새마을금고 예금자보호 저축은행과 차이를 한도와 세금, 주의사항까지 총정리해 드렸어요. 1억 원 한도 안에서 세제 혜택과 금고 건전성을 꼼꼼히 따져보고 내게 꼭 맞는 저축을 시작해 보세요.
출처: 금융위원회·행정안전부 보도자료, 국가법령정보센터(새마을금고법·상호저축은행법·예금자보호법) | 작성: 금융안내 편집팀 | 최종 확인: 2026년 9월