만 60세가 넘어서도 연금을 늘리려 임의계속가입을 유지하다가, 매달 나가는 보험료가 버거워 해지를 고민하는 분들이 많으시죠. 국민연금 임의계속가입 해지하면 손해일까 봐 불안하셨을 텐데요. 위약금이나 원금 손실은 전혀 없지만, 본인의 가입기간에 따라 득실이 완전히 갈라져요.
- 위약금·원금 손실 전무: 중도 해지하더라도 낸 보험료는 100% 누적 보존되며 금전적 페널티는 전혀 없어요.
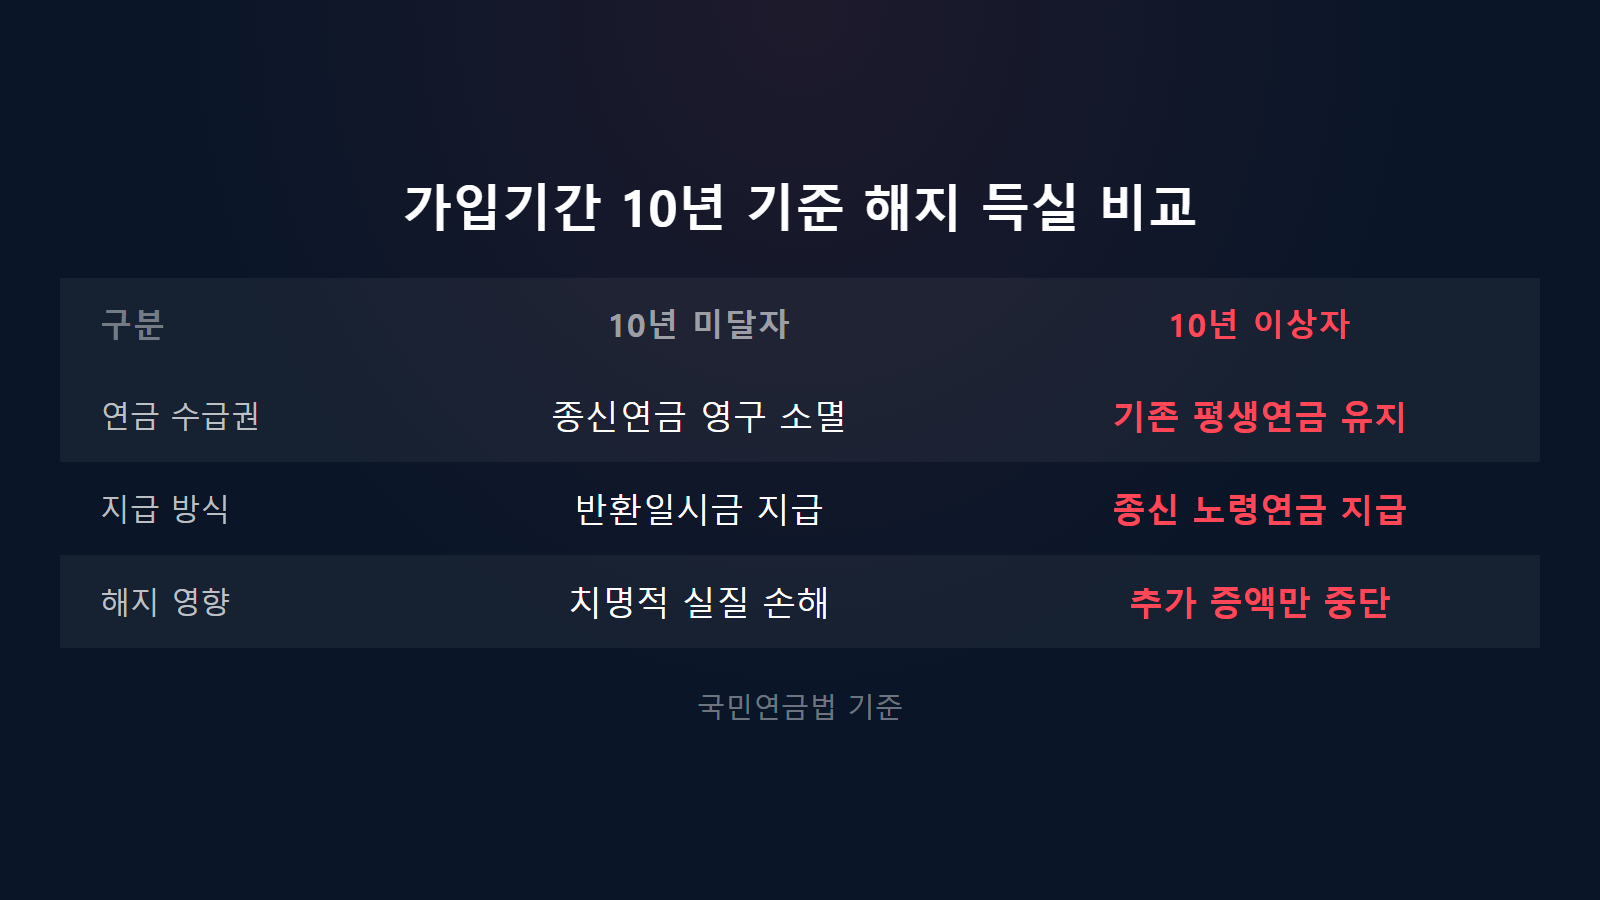
- 10년 미달자는 치명적 손해: 최소 가입기간(120개월)을 못 채우고 반환일시금을 받으면 평생 종신연금 수급권이 영구 소멸돼요.
- 상황별 유불리 분기: 이미 10년을 채운 분은 단순 증액 중단이며, 연금 연 2,000만 원 초과 시 건보료 피부양자 탈락을 막는 전략적 해지도 가능해요.
해지 손해 여부, 가입기간 10년에 따라 완전히 갈려요
국민연금 임의계속가입 해지 시 손해 여부를 가르는 핵심 잣대는 ‘총 가입기간 10년(120개월)’을 채웠느냐예요.
민간 보험과 달리 국민연금은 공적연금이라 중도 해지해도 위약금을 물리거나 원금을 깎는 페널티가 법적으로 전혀 없거든요. 탈퇴 시점까지 납부한 보험료와 개월 수는 공단 전산망에 100% 누적 보존돼요. 하지만 가입기간 상황에 따라 체감 손해는 하늘과 땅 차이로 벌어지죠.
- 가입기간 10년 미달자 (치명적인 손해)
만 60세 시점에 총 가입기간이 120개월에 못 미친 상태에서 해지하는 경우예요. 이때 탈퇴하고 반환일시금을 받아버리면, 평생 물가상승률을 반영해 지급되는 종신 노령연금을 영원히 받을 수 없게 돼요. 원금에 3년 만기 정기예금 이자율(2026년 기준 연 2.2%)만 더해 일시금으로 정산받고 끝나므로 노후 안전망 측면에서 실질 손해가 막대해요. - 가입기간 10년 이상자 (단순 증액 중단)
이미 120개월 이상 납부해 연금 수급권을 확보해 둔 상태에서 해지하는 경우예요. 이때는 해지하더라도 기존에 확보한 평생 노령연금 수급권이 안전하게 유지돼요. 단지 추가 증액만 멈출 뿐이며, 원금 손실이나 연금 박탈 같은 불이익은 전혀 없으니 안심하셔도 괜찮아요.
내 상황별 해지 득실과 건강보험료 피부양자 분기점
흔히 국민연금 임의계속가입 해지하면 손해라고만 여기기 쉽지만, 건강보험 피부양자 자격을 지키기 위해 전략적으로 해지하는 분들도 계세요.
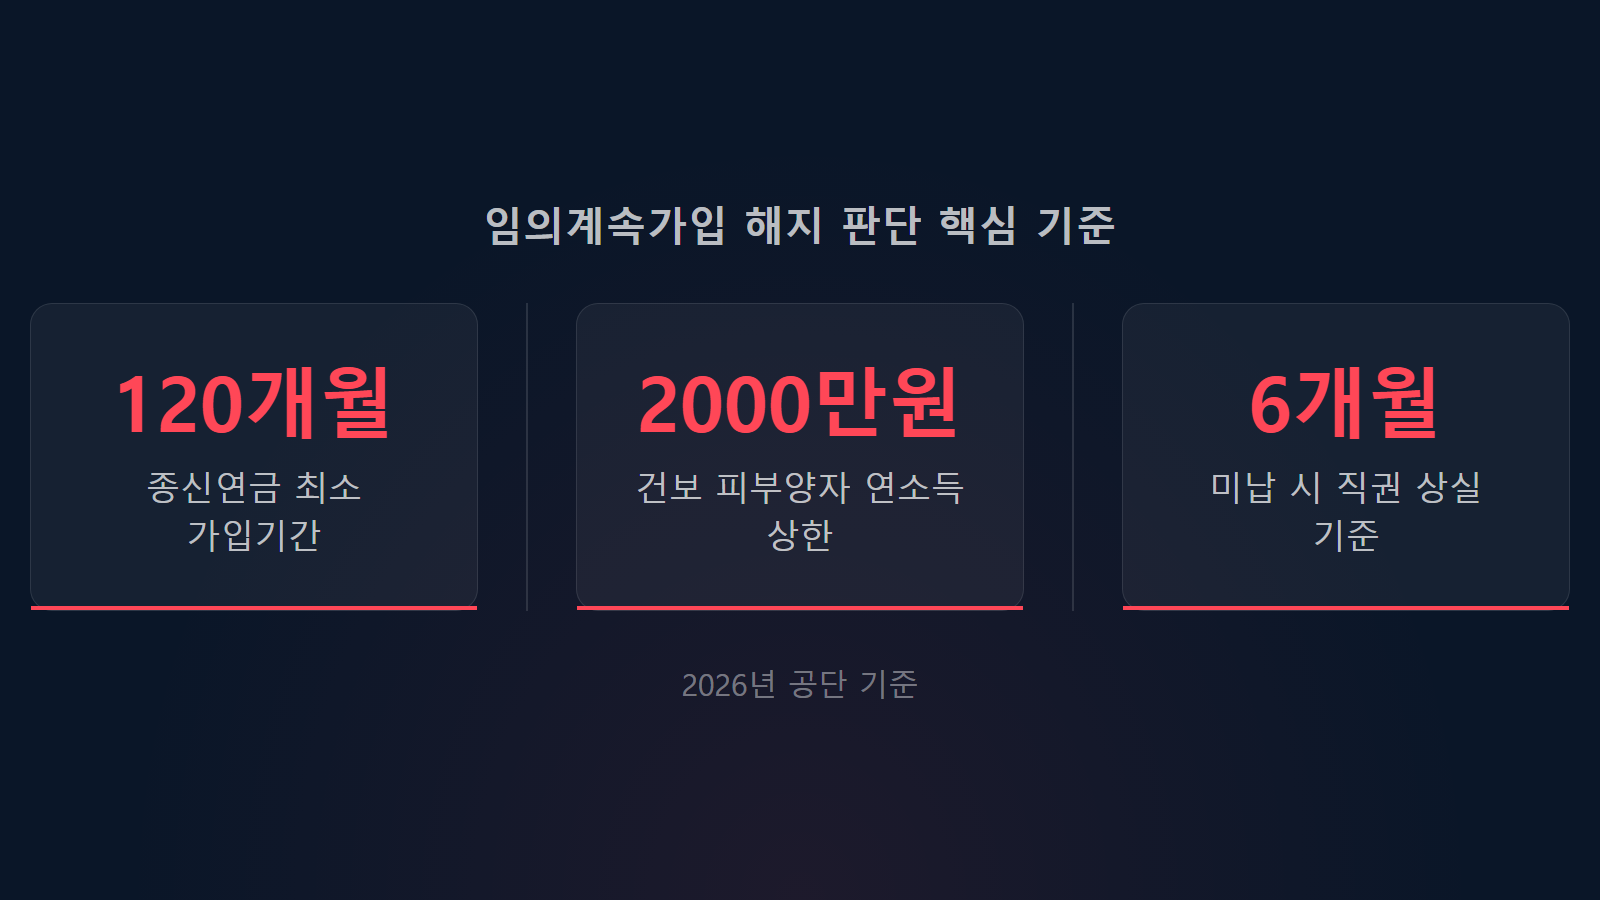
공적연금 소득이 연간 2,000만 원(월 약 167만 원)을 초과하는 순간 피부양자 자격이 박탈되거든요. 임의계속가입으로 연금을 조금 더 받으려다 자격을 잃으면, 지역건강보험료를 별도로 내야 할 수 있어요. 배보다 배꼽이 더 커지는 셈이죠.
| 내 상황 | 해지 시 결과 | 추천 대응 |
|---|---|---|
| 10년미달 | 반환금 수령시 연금권 소멸 | 유지 및 추납 |
| 10년이상 | 기존연금유지·증액스톱 | 여유따라 선택 |
| 건보초과 | 피부양자탈락방어 | 해지 권장 |
| 단기체납 | 6개월내직권탈퇴 | 소급상실신청 |
위 표처럼 연금 수령액이 연 2,000만 원에 근접한 분이라면 임의계속가입을 조기에 종료하는 것이 가계 재정에 훨씬 현명한 선택이 될 수 있어요.
손해 없이 탈퇴하는 신청 방법과 소급 상실 특례
임의계속가입은 자발적 제도이므로 원하는 때 언제든지 자유롭게 탈퇴할 수 있어요.
국민연금공단 지사 방문, 우편, 팩스뿐 아니라 콜센터(1355) 유선 신청, 공단 홈페이지(nps.or.kr), 모바일 앱(‘내 곁에 국민연금’)으로 간편하게 신청서를 접수할 수 있답니다. 여기서 놓치지 말아야 할 실무 급소가 바로 ‘소급 상실 특례’예요.
원칙적으로 탈퇴 효력은 신청서 접수·수리일 다음 날 발생해요. 하지만 몇 달간 보험료를 못 내다 뒤늦게 해지할 때는 국민연금법 제13조 제3항 단서에 따라 ‘마지막 납부 월의 말일’로 소급 상실 처리를 요청할 수 있거든요. 이를 챙겨야 중간 미납 기간에 대한 불필요한 연체 고지를 원천 차단할 수 있어요.
해지 신청 없이 방치하면 6개월 이상 체납 시 직권 자동 상실(2024년 3개월에서 완화)되지만, 체납 보험료와 최대 5%의 연체이자가 부과되니 반드시 자진 탈퇴를 밟으세요. 2026년 기준 최저 월 보험료는 중위수 기준소득월액(1,013,000원)에 보험료율 9.5%가 적용된 96,230원(전액 본인 부담)이에요.
해지 전 반드시 알아야 할 재가입 제한과 추납 제한
해지를 결정하기 전 절대 놓쳐서는 안 될 법적 함정이 두 가지 있어요. 쉽게 되돌리기 어려운 조치들이거든요.
첫 번째는 반환일시금 수령 후 영구 재가입 불가 원칙이에요.
10년 미달 상태로 탈퇴했더라도 반환일시금을 타지 않고 만 65세 미만이라면 언제든 다시 가입할 수 있어요. 하지만 일시금을 계좌로 수령하는 순간 국민연금과의 법률 관계가 최종 종료돼요. 이후에는 반납금 납부도 안 되고, 만 65세 미만이라도 재가입이 영구 금지되어 평생 연금 기회가 완전히 소멸되죠.
두 번째는 재가입 전까지 ‘추후납부(추납)’ 신청 불가이에요.
과거 군 복무나 실직 기간의 보험료를 몰아내 기간을 채우는 추납은 ‘현재 가입자 신분을 유지 중인 사람’만 신청할 수 있어요. 해지로 자격을 잃으면 다시 가입하기 전까지 추납을 신청할 수 없어요.
무턱대고 국민연금 임의계속가입 해지하면 손해를 넘어 연금 기회 자체를 잃을 수 있으니 신중하셔야 해요. 60세 도달로 생긴 반환일시금은 10년 안에 청구하지 않으면 청구권이 소멸한다는 점도 주의하세요.
자주 묻는 질문 (FAQ)
출처: 국가법령정보센터 국민연금법·국민연금공단 | 작성: 머니가이드 편집팀 | 최종 확인: 2026년 기준
임의계속가입 해지는 단순한 보험 정리가 아니라 평생 노후 종신연금과 직결되는 중대한 결정이에요. 10년 충족 여부와 추납 권리를 꼼꼼히 점검한 뒤 유리한 방향으로 신중하게 선택해 보세요!